Domain kollodium.de kaufen?
Wir ziehen mit dem Projekt
kollodium.de um.
Sind Sie am Kauf der Domain
kollodium.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kollodium.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Wie wird das Einkommensteuergesetz angewandt?
Das Einkommensteuergesetz wird angewandt, indem die Einkünfte einer Person ermittelt und entsprechend den Steuersätzen besteuert werden. Dabei werden verschiedene Einkommensarten wie Einkünfte aus nichtselbständiger Arbeit, Kapitaleinkünfte oder Einkünfte aus Vermietung und Verpachtung berücksichtigt. Zudem gibt es verschiedene Freibeträge und steuerliche Vergünstigungen, die die Steuerlast reduzieren können. **

Ähnliche Suchbegriffe für EStG Einkommensteuergesetz
Top-Angebote
Produkte zum Begriff EStG Einkommensteuergesetz:
-
ROTHENBERGER Erweiterung negativ 16mm, positiv 22mm - 72461ProduktbeschreibungRohrreinigungszubehör zur Vergrößerung des Spiraldurchmessers oder in begrenztem Umfang zur Verwendung eines größeren Rohrreinigungsaufsatzes.AnwendungsvorteileErmöglicht die Kombination verschiedener SpiraldurchmesserEinsatzbereichRohrreinigungszubehör zur Vergrößerung des Spiraldurchmessers oder in begrenztem Umfang zur Verwendung eines größeren Rohrreinigungsaufsatzes.86,79 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
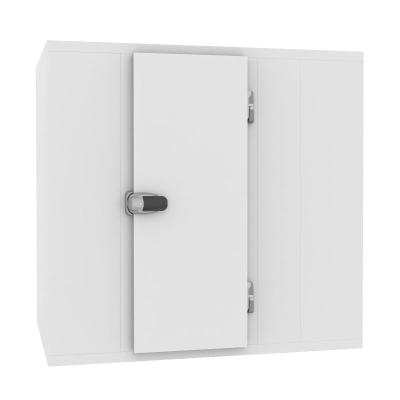
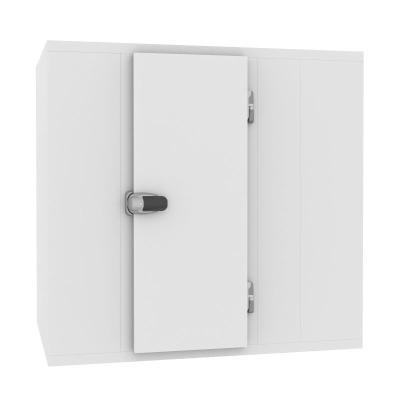
COMBISTEEL - Kühlraum positiv/negativ 3000x4200x2400 - 120 mmEigenschaften : Typ: Pro Line. Breite (mm): 3000 Tiefe (mm): 4200 Höhe (mm): 2400 Innenmaße BxTxH (mm): 2760x3960x2160 Gewicht des Brenners (kg): 958 Fassungsvermögen (m3): 23,6 Breite der Tür (mm): 850 Dicke der Isolierung (mm): 12013973,04 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was sind sonstige Bezüge nach 38a Einkommensteuergesetz?
Sonstige Bezüge nach § 38a Einkommensteuergesetz sind Einnahmen, die nicht aus nichtselbständiger Arbeit stammen, aber dennoch steuerpflichtig sind. Dazu gehören beispielsweise Einnahmen aus Gewerbebetrieb, Land- und Forstwirtschaft, Kapitalvermögen oder Vermietung und Verpachtung. Auch Einnahmen aus privaten Veräußerungsgeschäften oder sonstige Einkünfte, die nicht unter die üblichen Einkunftsarten fallen, zählen zu den sonstigen Bezügen. Diese Einnahmen müssen in der Steuererklärung angegeben und versteuert werden. Es ist wichtig, alle Einkünfte genau zu prüfen, um sicherzustellen, dass keine sonstigen Bezüge übersehen werden. **
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
Top-Angebote
Produkte zum Begriff EStG Einkommensteuergesetz:
-
COMBISTEEL - Positiv-/Negativ-Kühlraum 3000x3000x2400Eigenschaften : Typ: Pro Line. Breite (mm): 3000 Tiefe (mm): 3000 Höhe (mm): 2400 Innenmaße BxTxH (mm): 2760x2760x2160 Gewicht des Brenners (kg): 684 Fassungsvermögen (m3): 16,4 Breite der Tür (mm): 850 Dicke der Isolierung (mm): 1209298,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ROTHENBERGER Reduzierung negativ 22mm, positiv 16mm - 72460ProduktbeschreibungRohrreinigungszubehör zur Verkleinerung des Spiraldurchmessers von 22 mm auf 16 mm oder zur Verwendung eines 16 mm Rohrreinigungsaufsatzes mit 22 mm Spiralen.AnwendungsvorteileErmöglicht die Kombination verschiedener SpiraldurchmesserEinsatzbereichRohrreinigungszubehör zur Verkleinerung des Spiraldurchmessers von 22 mm auf 16 mm oder zur Verwendung eines 16 mm Rohrreinigungsaufsatzes mit 22 mm Spiralen.86,79 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
ROTHENBERGER Erweiterung negativ 16mm, positiv 22mm - 72461ProduktbeschreibungRohrreinigungszubehör zur Vergrößerung des Spiraldurchmessers oder in begrenztem Umfang zur Verwendung eines größeren Rohrreinigungsaufsatzes.AnwendungsvorteileErmöglicht die Kombination verschiedener SpiraldurchmesserEinsatzbereichRohrreinigungszubehör zur Vergrößerung des Spiraldurchmessers oder in begrenztem Umfang zur Verwendung eines größeren Rohrreinigungsaufsatzes.86,79 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
COMBISTEEL - Kühlraum positiv/negativ 3000x4200x2400 - 120 mmEigenschaften : Typ: Pro Line. Breite (mm): 3000 Tiefe (mm): 4200 Höhe (mm): 2400 Innenmaße BxTxH (mm): 2760x3960x2160 Gewicht des Brenners (kg): 958 Fassungsvermögen (m3): 23,6 Breite der Tür (mm): 850 Dicke der Isolierung (mm): 12013973,04 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wie wird das Einkommensteuergesetz angewandt?
Das Einkommensteuergesetz wird angewandt, indem die Einkünfte einer Person ermittelt und entsprechend den Steuersätzen besteuert werden. Dabei werden verschiedene Einkommensarten wie Einkünfte aus nichtselbständiger Arbeit, Kapitaleinkünfte oder Einkünfte aus Vermietung und Verpachtung berücksichtigt. Zudem gibt es verschiedene Freibeträge und steuerliche Vergünstigungen, die die Steuerlast reduzieren können. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
Ähnliche Suchbegriffe für EStG Einkommensteuergesetz
-
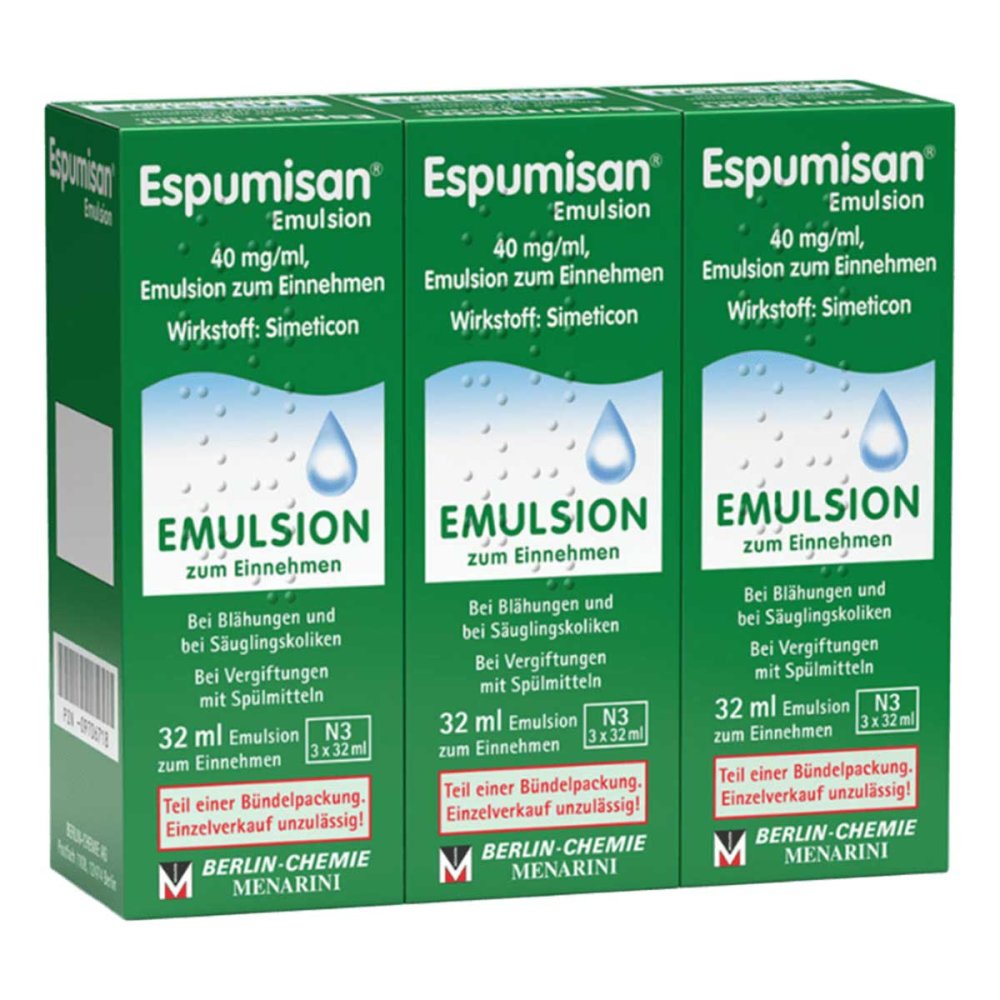
BERLIN-CHEMIE AG Espumisan Emulsion 09706718Anwendungsgebiet von Espumisan Emulsion Espumisan Emulsion kann gasbedingte Magen-Darm Beschwerden lindern. Dazu zählen Blähungen (Meteorismus), ein unangenehmes Völlegefühl sowie 3-Monatskoliken beim Baby. Darüber hinaus unterstützt Espumisan Emulsion bei der Vorbereitung von diagnostischen Untersuchungen im Bauchbereich, wie Röntgen, Ultraschall oder Gastroskopie. Espumisan Emulsion ist zugelassen zur Behandlung von Spülmittel- beziehungsweise Tensidvergiftungen. Als wirksamer Entschäumer sollte Simeticon in keiner Hausapotheke fehlen.Wirkungsweise von Espumisan EmulsionBlähungen entstehen bei Babys oft, wenn beim hastigen Trinken Luft in den Magen gelangt und sich mit Milch zu einem schaumigen Gemisch verbindet. Dies kann im Darm Unruhe und Beschwerden auslösen. Auch Erwachsene kennen das unangenehme Gefühl von Blähungen, Völlegefühl und Kolik-artigen Bauchschmerzen. Was kann gegen diese gasbedingten Beschwerden bei Babys und anderen Altersklassen helfen? Espumisan Emulsion stellt eine milde und zuverlässige Option dar. Der enthaltene Wirkstoff Simeticon wirkt gezielt nur im Verdauungstrakt und löst dort die zähen Schaumbläschen auf, die für die Beschwerden verantwortlich sind. Das Gas entweicht und der Körper scheidet Simeticon unverändert wieder aus.Wirkstoffe / Inhaltsstoffe / ZutatenEspumisan Emulsion enthält:25 Tropfen (1 Milliliter) Espumisan Emulsion enthalten: Wirkstoff: Simeticon (40mg) Sonstige Bestandteile: Macrogolstearat 1500, Glycerolmonostearat, Sorbinsäure (Ph. Eur.), Hyprolose, Natriumcyclamat, Saccharin-Natrium, gereinigtes Wasser.GegenanzeigenEspumisan® Emulsion darf nicht eingenommen werden, wenn bei Ihnen eine Unverträglichkeit gegenüber Simeticon oder anderen Inhaltsstoffen besteht.DosierungAnwendungsempfehlung von Espumisan Emulsion: Dosierung bei gasbedingten Beschwerden Säuglinge: 25 Tropfen (1 Milliliter) – direkt in das Fläschchen oder vor/nach dem Stillen geben Kinder (1 bis11,26 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Scharbert, Simone: Für Anna. Eine BelichtungFür Anna. Eine Belichtung , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20250319, Autoren: Scharbert, Simone, Seitenzahl/Blattzahl: 180, Keyword: Anna Atkins; Feminismus; Fotografie; Geschichte; Photography; weibliche Stimmen, Fachkategorie: Biografischer Roman, Warengruppe: TB/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 140, Höhe: 15, Gewicht: 336, Produktform: Kartoniert, Genre: Belletristik,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was sind sonstige Bezüge nach 38a Einkommensteuergesetz?
Sonstige Bezüge nach § 38a Einkommensteuergesetz sind Einnahmen, die nicht aus nichtselbständiger Arbeit stammen, aber dennoch steuerpflichtig sind. Dazu gehören beispielsweise Einnahmen aus Gewerbebetrieb, Land- und Forstwirtschaft, Kapitalvermögen oder Vermietung und Verpachtung. Auch Einnahmen aus privaten Veräußerungsgeschäften oder sonstige Einkünfte, die nicht unter die üblichen Einkunftsarten fallen, zählen zu den sonstigen Bezügen. Diese Einnahmen müssen in der Steuererklärung angegeben und versteuert werden. Es ist wichtig, alle Einkünfte genau zu prüfen, um sicherzustellen, dass keine sonstigen Bezüge übersehen werden. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.